2018年1-7月规模以上电子信息制造业增加值同比增长12.6%,电子专用材料领域表现如何?
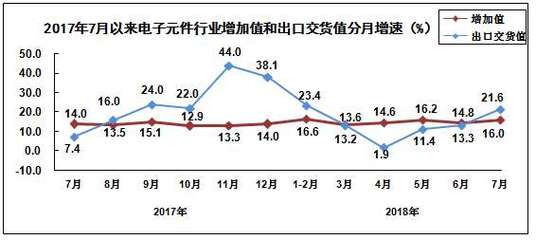
2018年1-7月,我国规模以上电子信息制造业增加值同比增长12.6%,增速较上年同期加快0.5个百分点,高于全部规模以上工业增速6.1个百分点,继续保持在工业行业中的领先地位。与此电子专用材料作为电子信息产业链上游的关键支撑,其细分领域运行态势也备受关注。
一、整体增速保持较快水平
2018年以来,电子信息制造业生产保持较快增长。1-7月,规模以上电子信息制造业增加值同比增长12.6%,其中7月当月增长12.4%。从主要产品看,智能手机、集成电路、电子元件等产量均实现不同程度增长,带动了上游电子专用材料需求的持续释放。
二、电子专用材料细分领域运行情况
电子专用材料主要包括半导体材料、磁性材料、电子陶瓷材料、覆铜板及电子铜箔、液晶材料、OLED材料、电子浆料、光刻胶、高纯试剂等。1-7月,受下游集成电路、显示面板、消费电子等产业拉动,电子专用材料行业整体呈现稳中向好态势,但不同品种分化明显。
- 半导体材料:受益于国内集成电路产量较快增长(1-7月集成电路产量同比增长14.5%),硅片、光刻胶、电子气体、靶材等半导体材料需求保持旺盛。12英寸硅片国产化进程稳步推进,部分龙头企业产能利用率维持高位;高纯电子气体和湿电子化学品在成熟制程领域的国产替代加快。
- 覆铜板及电子铜箔:受智能手机、汽车电子等需求带动,覆铜板行业开工率总体平稳。但上半年铜价等原材料价格波动较大,对电子铜箔企业成本形成一定压力,部分企业盈利空间收窄。
- 磁性材料:随着新能源汽车、无线充电、变频家电等应用拓展,高性能永磁材料和软磁材料需求增长较快,行业整体保持较快增长。
- 显示材料:液晶材料市场需求相对平稳,OLED材料受柔性显示和全面屏手机拉动,需求增速较高,但国产化率仍有较大提升空间。
三、值得关注的问题
一是部分高端电子专用材料仍依赖进口,如高端光刻胶、高纯度电子气体、高端封装基材等,产业链供应链自主可控能力有待增强。二是原材料价格波动和环保投入加大,抬升了部分中小企业生产成本。三是行业竞争加剧,低端产品同质化竞争较为明显,企业盈利分化。
四、展望
下半年,随着集成电路、显示面板等下游产业继续保持较快增长,5G商用进程加快以及消费电子新品密集发布,电子专用材料需求有望保持稳定增长。预计2018年全年电子专用材料行业整体将维持稳中有进的运行态势,半导体材料、OLED材料等高端品种将成为增长亮点。行业应抓住国产替代机遇,加快关键技术攻关和产业化应用,提升产业链配套能力。
最新产品
东莞市红木棉电子科技 深耕电子专用材料领域的创新力量
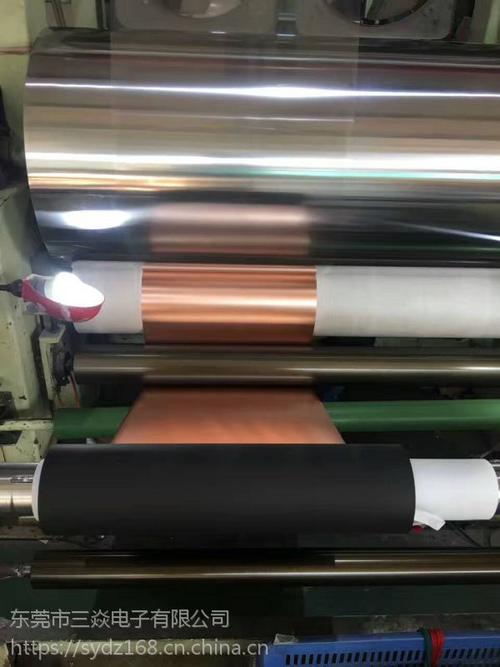
电子专用材料与胶带产业 从包装胶带到纳米碳散热材料的全链条解析
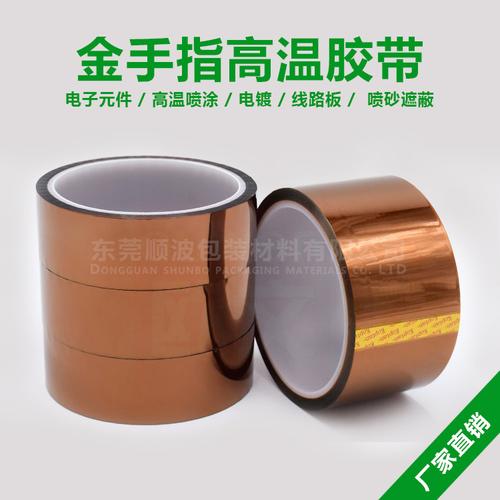
探索金手指PI阻燃耐高温胶带 电子元件与线路板的理想防护材料
上市公司年报里的21个"隐形冠军" 电子专用材料领域的国之重器
半导体拟IPO企业电子专用材料领域发展分析
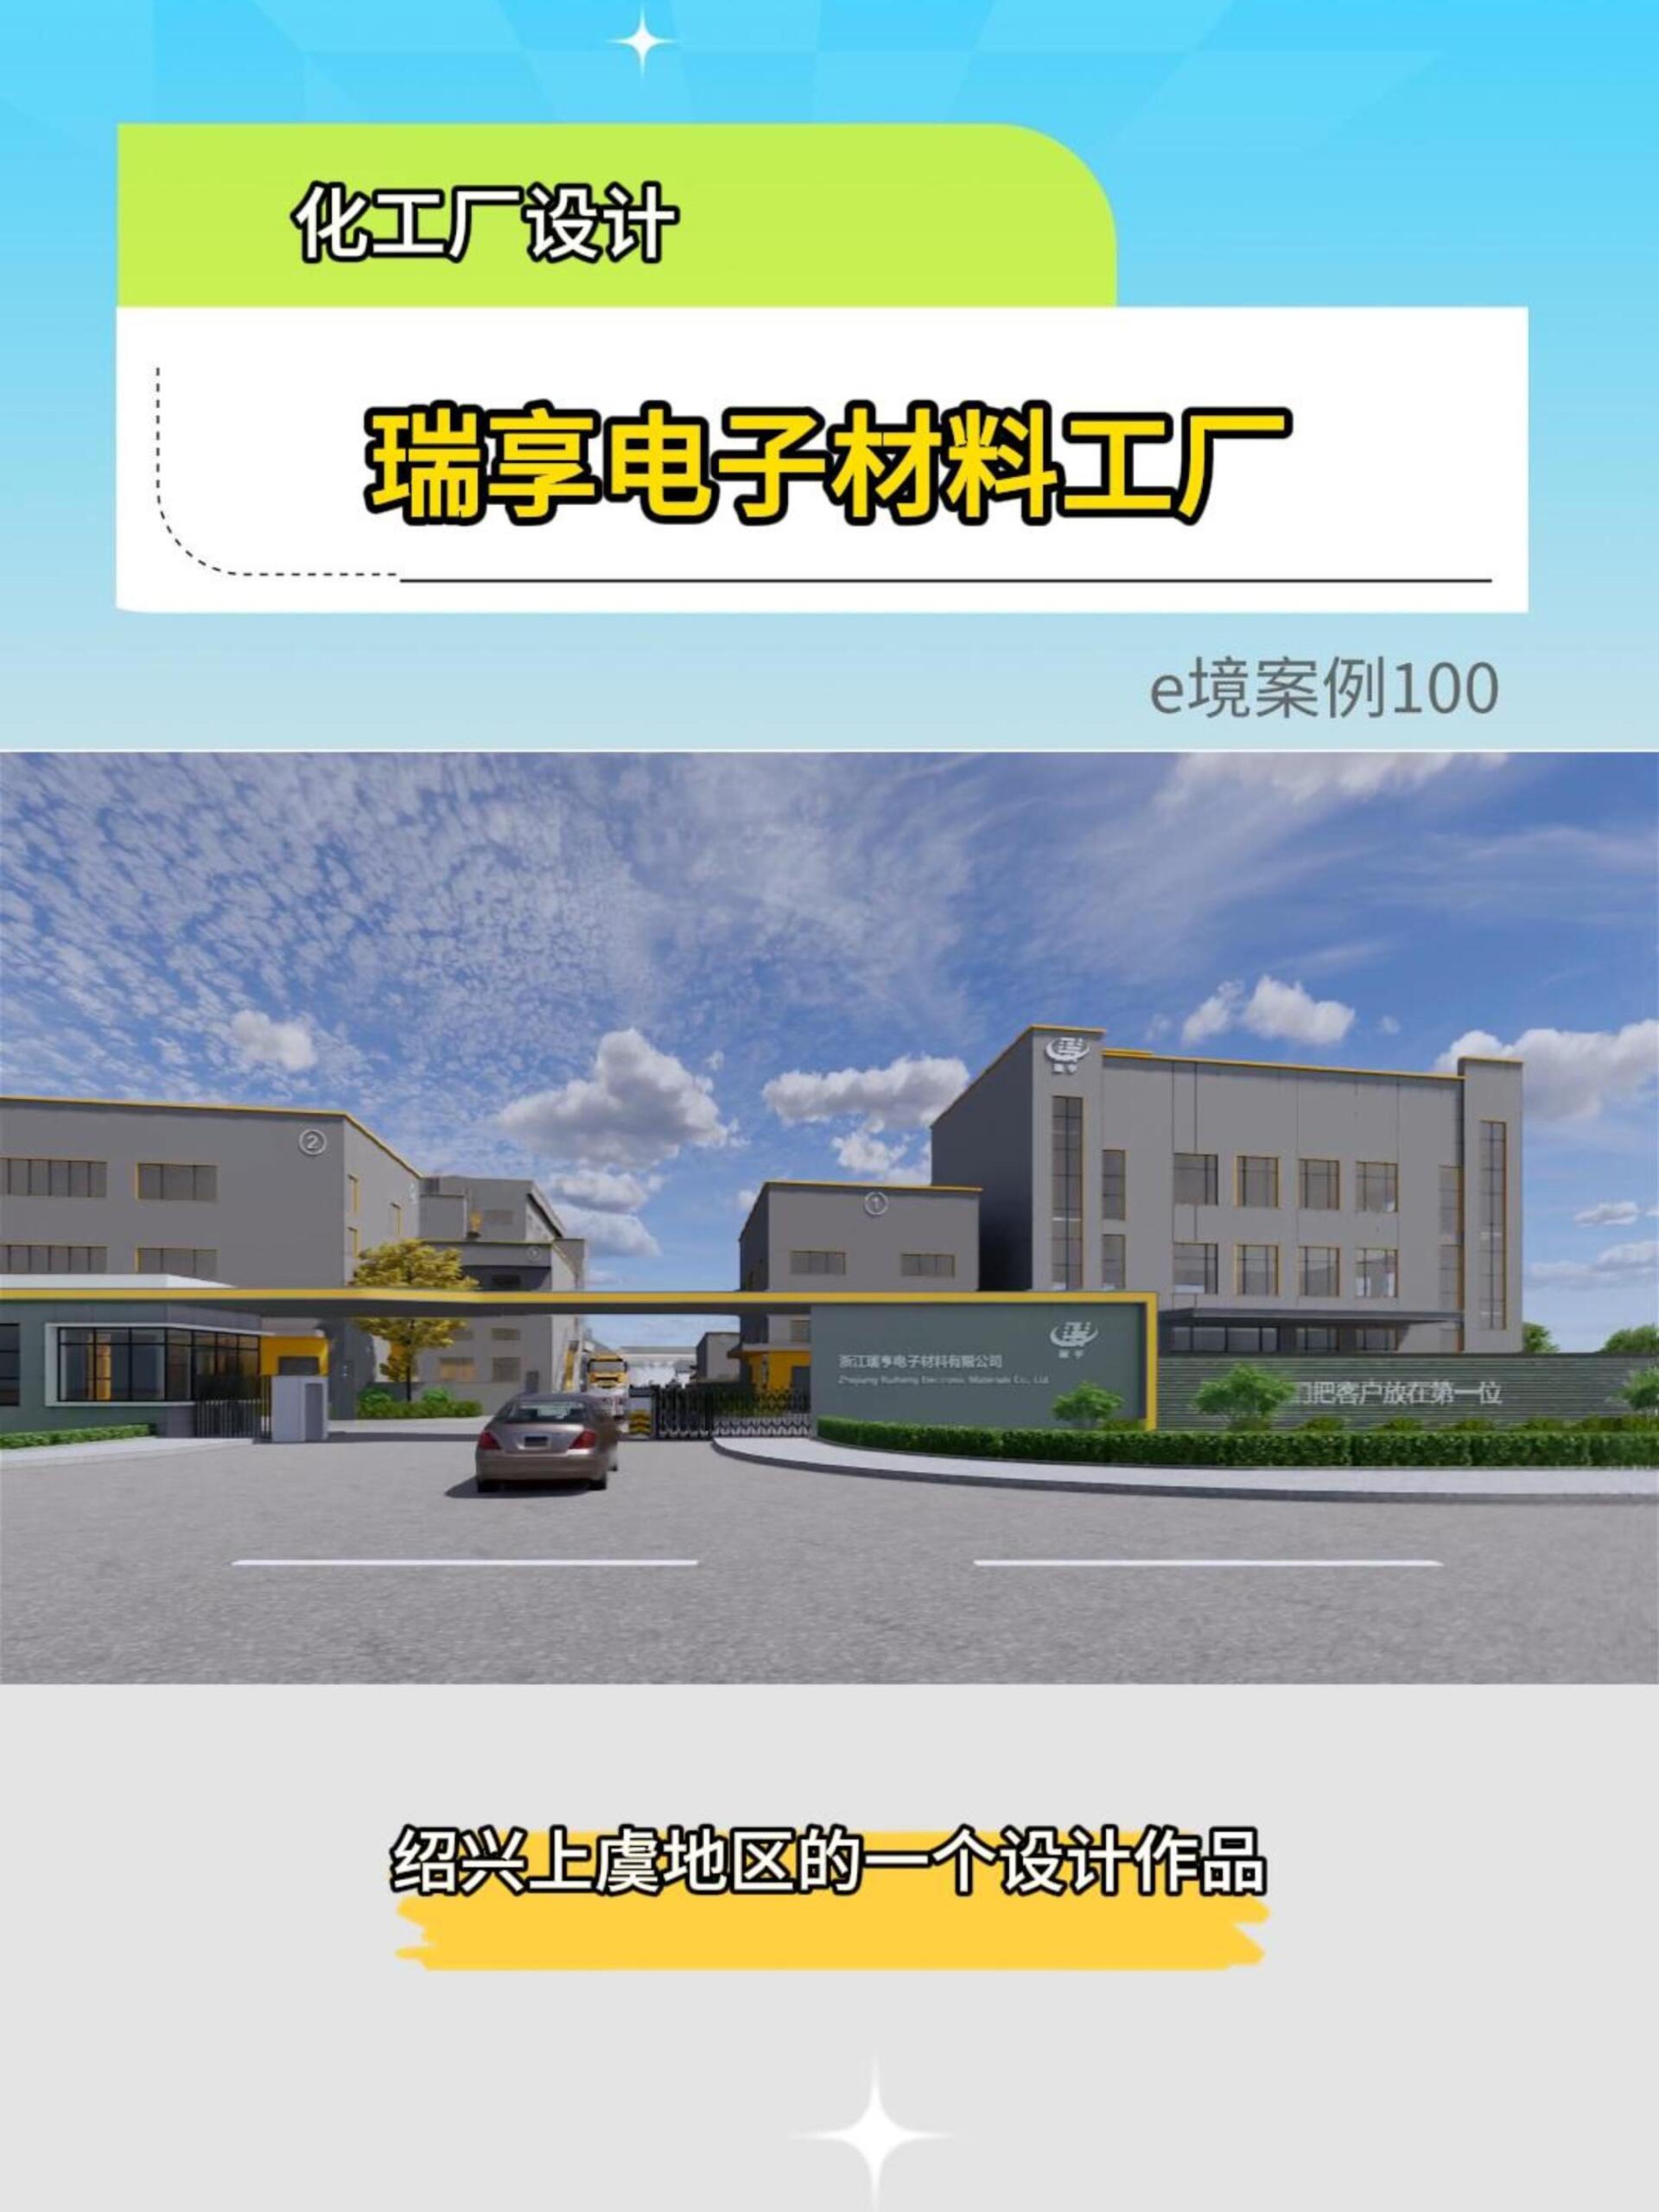
智造赋能,净效合一 瑞亨电子材料工厂的e境实践
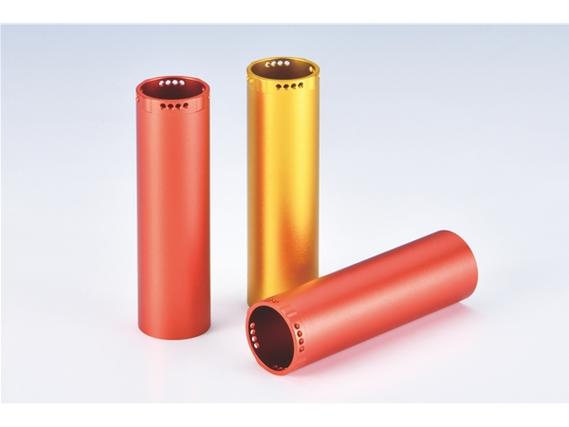
电子产品外壳我们的产品均采用高品质的材料,同时保持合理的价格.
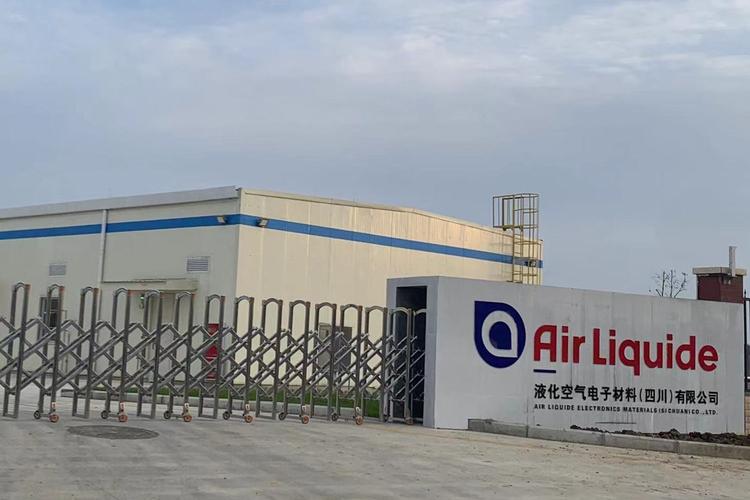
{“title” “液化空气电子材料 电子专用材料的创新引领者”,“content” “液化空气电子材料(Air Liquide Electronic Materials)作为全球工业与医疗气体巨头液化空气集团(Air Liquide)旗下的核心业务单元,专注于电子专用材料的研发、生产与供应,为半导体、平板显示、光伏等高科技产业提供关键材料解决方案。电子专用材料是半导体制造和电子器件生产中不可或缺的基础支撑,其纯度、稳定性和工艺适配性直接决定了芯片性能与产品良率。\n\n一、电子专用材料产品体系\n\n液
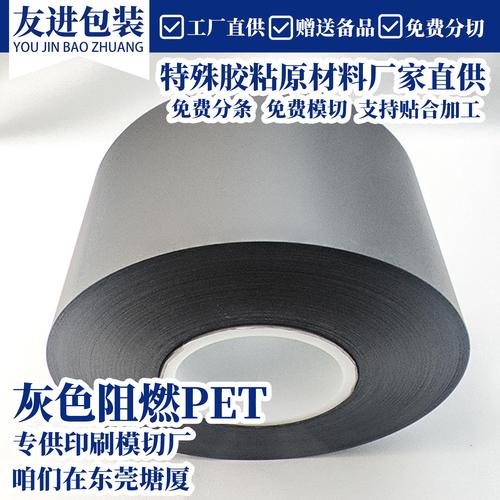
阻燃耐高温灰色PET不干胶材料 电子元件标签的专业定制解决方案
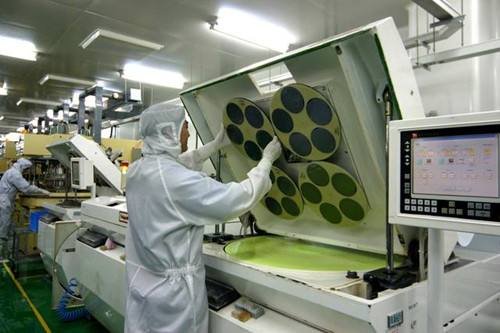
电子行业废气治理难?这个办法你一定要看!——电子专用材料绿色突围之道